一周数据 | 半导体行业数据速览(260907-260913)
本周三个关键数据:
第一,存储涨价Q3开始收敛,如果收敛速度快于预期,本轮由价格驱动的营收高增长将面临基数压力。
第二,HBM短缺的传导边界。若HBM给在2027年前无法缓解,国产算力芯片的成本竞争力将受到实质约束。
第三,智能手机的"提前购机"效应。涨价预期正在透支未来需求,这可能使2027年出现需求真空。
宏观与贸易:AI硬件贸易“量稳价升”
海关总署:8月集成电路出口额同比+129.8%、进口额+83.6%,价格效应主导AI硬件贸易
海关总署近日发布8月进出口数据,8月我国进出口总值6,838.0亿美元、同比+26.3%;出口4,014.4亿美元、同比+25.0%;进口2,823.6亿美元、同比+28.2%;贸易顺差1,190.9亿美元。1-8月进出口总值5.04万亿美元、同比+22.4%。
半导体相关产品仍是出口增长的核心引擎。8月集成电路出口额同比+129.8%(前值+116.6%),自动数据处理设备及其零部件出口额同比+76.5%,两类产品合计拉动了出口增速11.3个百分点,贡献了出口增速的45%。但量价拆分揭示了一个关键特征:集成电路出口金额同比翻倍的同时,出口数量同比-7.9%,出口价格同比+149.7%——说明AI硬件贸易的高景气主要由价格上涨、高端芯片占比提升和产品结构升级推动,而非出货量的同等扩张。进口端同样呈现此特征:8月集成电路进口额同比+83.6%,自动数据处理设备进口同比+209.3%。1-8月集成电路出口金额累计同比+103.9%,其中数量仅拉动4.1个百分点,单位价值拉动达99.7个百分点。
存储与HBM:量价齐升,成本压力向下游传导
DRAM
TrendForce:Q2全球DRAM营收1,547.3亿美元、季增59.5%,长鑫份额升至9.5%
据TrendForce最新存储器产业研究,2026年第二季度由于Conventional DRAM合约价显著上涨,推升整体DRAM产业营收季增59.5%、达1,547.3亿美元。随着LLM模型训练与AI推理刺激AI服务器需求,HBM3e、LPDDR5X和高容量RDIMM出货同步成长,Agentic AI应用则带动各容量规格的RDIMM拉货。供给方面,原厂库存处于谷底、且新增供给优先满足服务器应用,第二季整体DRAM位元出货量仅小幅成长。
厂商表现上,三星率先量产HBM4,第二季营收609.8亿美元、季增63.4%,市场份额39.4%居首,位元出货增幅居三大原厂之冠。SK海力士营收385.9亿美元、季增37.9%,份额24.9%,因HBM占位元出货比重较高、ASP涨幅相对受限,与三星差距拉大至14.5个百分点。美光营收360.0亿美元、季增65.5%,份额升至23.3%。长鑫存储营收146.2亿美元、季增99.3%,份额从7.6%跃升至9.5%,增幅超过三大原厂,且其服务器DRAM营收首次超过移动DRAM营收。成熟制程DRAM同样受益供给缺口:南亚科季增68.3%至26.12亿美元,华邦电季增75.8%至9.98亿美元,力积电Consumer DRAM季增167.8%。
TrendForce预估第三季位元出货仍仅小幅成长,价格方面因部分高容量RDIMM需求转向中低容量产品、PC与智能手机客户对涨价承受能力有限,Conventional DRAM合约价季增幅将收敛至13%—18%,其中原厂大幅缩减供给的Consumer DRAM涨势最强。
NAND Flash
CFM:Q2全球NAND Flash市场规模767.76亿美元、环比增长73.1%
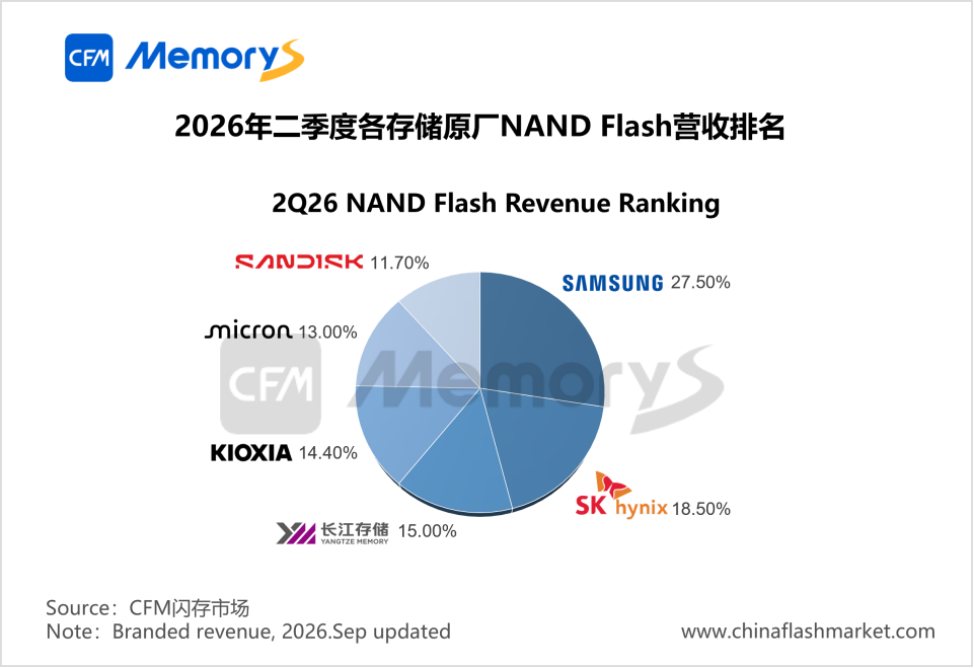
CFM闪存市场近日发布26Q2全球NAND Flash市场分析报告。报告显示,由于AI需求拉动下市场仍存在供给缺口,原厂继续保有强劲议价权,带动产品平均售价大幅增长且涨幅显著跑赢出货量,第二季度全球NAND Flash市场规模环比增长73.1%至767.76亿美元,量价共振下原厂销售收入全线增长。
厂商格局上,三星以27.5%份额稳居第一,ASP季增约67%—69%且NAND位元出货创历史新高,NAND营收季增65.7%;SK海力士份额18.5%排名第二,受益企业级SSD营收季增一倍及321层先进NAND持续放量,NAND营收季增89.1%;长江存储份额15.0%排名第三,营收季增69.1%,为各家机构统计中排名与份额最高的一次;铠侠份额14.4%第四,美光份额13.0%第五(ASP环比大涨八成以上、收入环比激增99%),闪迪份额11.7%第六。
CFM指出,AI工作负载从模型训练扩展至推理应用推动企业级SSD需求升温,而原厂扩产态度保守、部分资本支出向DRAM与HBM倾斜,NAND新增供给有限,市场价值的提升更多来自价格而非销量。
HBM短缺:华为昇腾950DT报价涨至25万元以上,国产AI芯片集体提价
据路透社等媒体近日消息,全球HBM短缺正在波及中国AI产业。因高带宽内存成本飙升,华为、寒武纪等中国AI芯片制造商已大幅上调现有及下一代AI处理器价格。知情人士称,华为已将昇腾950DT加速卡的指示性售价上调至25万元人民币(约37,255美元)以上,根据合同条款不同,较两个月前向客户的报价高出20%至50%。华为公开表示该芯片将于2026年第四季度上市。旧款芯片同步涨价:昇腾950PR加速卡年初单卡约6万元,现已突破8万元,涨幅约30%;老款昇腾910C板卡年初约9万元,现涨至11万元以上。知情人士称寒武纪下一代芯片(暂定名690)定价较两个月前参考报价上调20%至30%,沐曦、天数智芯也出现类似提价。
AI算力链:服务器、IC设计、晶圆代工、光模块全面新高
服务器
IDC:Q2全球服务器营收1,663亿美元创历史新高、同比增长52%
IDC发布2026年第二季度全球服务器市场报告,报告显示Q2全球服务器市场厂商营收达1,663亿美元、同比+52.0%、环比+35.7%,超越2025年Q4的1,253亿美元前高,创下IDC追踪器历史最高单季纪录。AI基础设施投资仍是核心驱动力,出货量同比+15.4%的同时平均售价持续攀升。
按算力类型划分,GPU加速服务器营收874亿美元、同比+28.1%,占总市场52.6%,ASP从约11.86万美元升至约17.02万美元(+43.6%),但GPU出货量同比减少10.8%;其他加速服务器(ASIC/FPGA)营收激增237.6%至275亿美元。按指令集划分,非x86服务器营收744亿美元、同比+146.0%,占总收入44.8%。品牌厂商中,Dell Technologies以224.2亿美元营收、13.4%份额位居第一,同比+165.4%为前五大厂商中增速最快;Supermicro第二(6.1%份额),联想第三(5.1%份额、+99.6%)。ODM Direct仍占绝对主导(53.9%份额、896.6亿美元),但份额持续压缩。
IDC指出,需求正从最大超大规模云服务商向专业云提供商、主权AI项目和企业级推理/Agent工作负载扩散,买家结构趋于多元化。供需方面,DRAM和NAND Flash定价以及组件分配仍是推高ASP的主因,且瓶颈正从芯片/存储延伸至数据中心的电力供应、散热和设施就绪度。
IC设计
TrendForce:26Q2全球十大IC设计公司营收同比增长73%,英伟达占比64%
TrendForce集邦咨询报告显示,受AI相关应用扩张带动,GPU、CPU、ASIC及互连产品需求持续攀升,2026年第二季度全球前十大无晶圆厂IC设计公司合计营收1,414.5亿美元、同比+73%。英伟达稳居榜首,单季营收近911.6亿美元、同比+99%,在前十强营收占比攀升至64%。除超大规模云服务商外,Neo Cloud客户、主权AI和企业级需求也贡献了显著增量。英伟达近期通过扩大NVLink Fusion生态系参与ASIC市场,投资联发科以协助定制XPU客户增强互操作性,并为车用AI领域布局。
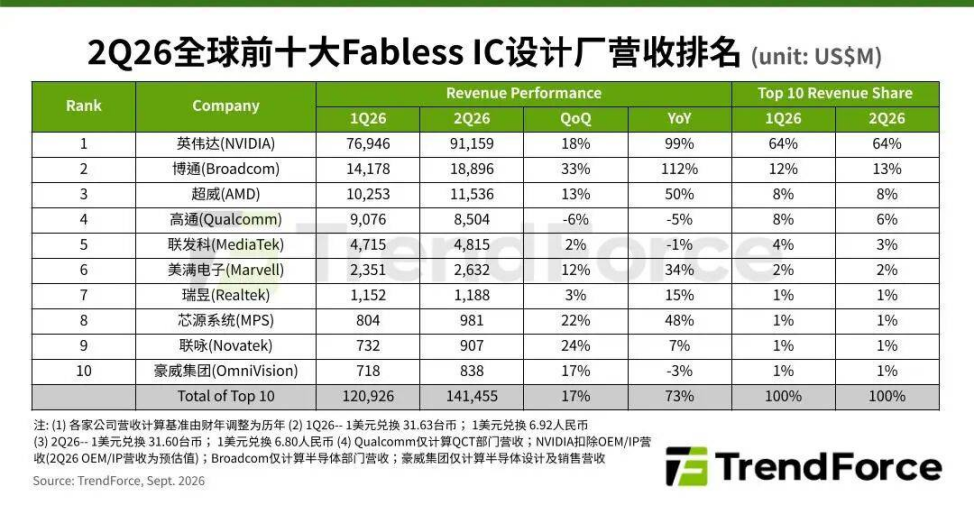
博通排名第二,营收超188.9亿美元、同比+112%,协助设计的OpenAI首款ASIC及Google TPU 8i于本季开始出货,网络业务随XPU同步高速增长。AMD跻身第三,营收超115.3亿美元,受益于代理式AI时代CPU重要性提升,其数据中心CPU营收连续五季创历史新高。高通因手机芯片需求疲软退居第四,营收逾85亿美元,但汽车业务连续23个季度保持两位数同比增长。联发科以约48.1亿美元位列第五,上调了AI ASIC业务预期,预计2026年数据中心收入将超20亿美元。
晶圆代工
TrendForce:Q2全球十大晶圆代工厂营收534.9亿美元创历史新高,台积电份额72.5%
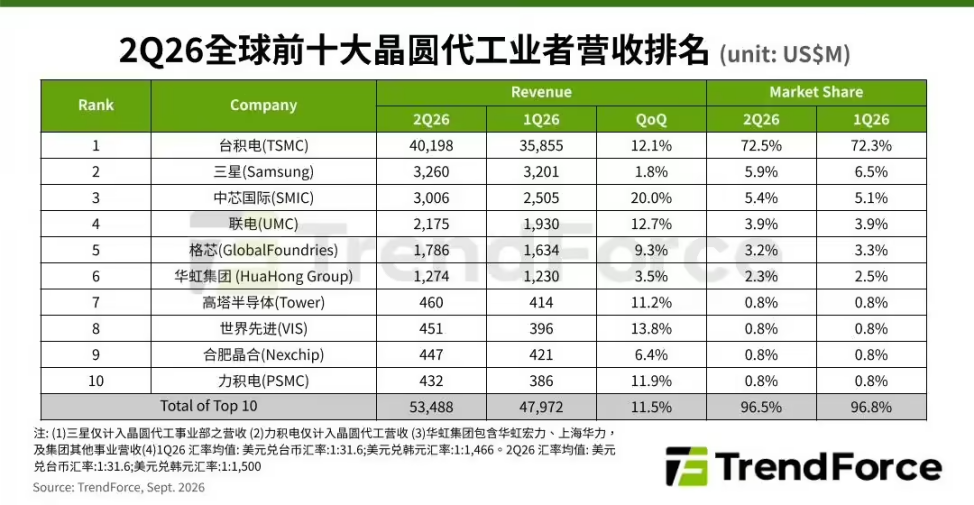
TrendForce报告显示,2026年第二季度全球前十大晶圆代工厂合计营收达534.9亿美元、季增11.5%,再创历史新高。增长动力来自AI与HPC处理器先进制程持续供不应求,PMIC和功率分立器件等AI外围IC需求同步增长,电视、PC/笔记本等消费性供应链提前备货效应也带动部分成熟制程产能趋紧。
各厂表现方面,台积电以近402亿美元营收、季增12.1%、72.5%市场份额稳居龙头,5/4nm和3nm产能因AI服务器GPU和XPU需求维持满载,2nm首次贡献营收。三星代工排名第二,营收32.6亿美元、季增1.8%,但市场份额降至5.9%。中芯国际排名第三,营收突破30亿美元、季增20%,市场份额升至5.4%,缩小与三星的差距,增长来源包括PC/笔记本消费性供应链提前备货、AI外围IC和服务器网络订单增量,以及存储器全面缺货推动NAND/NOR Flash代工需求与定价走强。UMC第四(3.9%份额、21.8亿美元),GlobalFoundries第五(3.2%份额、17.9亿美元)。TrendForce预计Q3晶圆代工营收将进一步增长,受旗舰智能手机备货和下一代AI/HPC平台放量驱动。
光模块
LightCounting:DWDM光模块市场2030年将突破110亿美元,AI驱动DCI需求五年增5倍
LightCounting高级市场分析师曹丽在9月9日开幕的第二十七届CIOE中国光博会上发布最新DCI市场研究。LightCounting预测,DWDM光模块销售额将从2025年的超20亿美元增至2026年的超30亿美元,到2030年突破110亿美元,五年间超过5倍增长,在光通信历史上极为罕见。增长的主要贡献者是AI数据中心间的互联需求:Meta、谷歌、微软等头部云厂商的跨区域算力调度催生了大量600km至1,200km量级的ZR/ZR+相干模块采购。
同场发布的其他光通信数据包括:LightCounting预计800G和1.6T光模块2026年合计市场规模约146亿美元,占光模块市场约64%。Cignal AI指出OCS市场规模今年超25亿美元,2030年将超80亿美元;800G收发器今年出货近5,000万只,1.6T到2030年年出货将超5,000万只。TrendForce预计2026年全球AI光模块市场规模达260亿美元。Omdia指出数据中心正从百兆瓦迈向吉瓦级,行业年度资本开支从千亿美元趋向万亿美元。
终端市场:汽车强、手机靠提前购机、折叠屏结构重整
汽车
中汽协:8月汽车产销271.2万辆,新能源占比60.6%创新高,汽车出口连续三月超百万辆
据中汽协数据,8月我国汽车产销分别完成268.4万辆和271.2万辆,同比分别下降4.7%和5.1%,环比分别增长4.3%和4.9%。1-8月汽车产销分别完成2,025.5万辆和2,031.5万辆,同比分别下降3.8%。
新能源汽车方面,8月产销分别完成165.3万辆和164.3万辆,同比分别+18.9%和+17.8%,新能源汽车新车销量达到汽车新车总销量的60.6%,月度占比再创新高,继续拉动车规芯片、功率器件和汽车存储需求。1-8月新能源汽车产销分别完成1,066.8万辆和1,065.0万辆,同比分别+10.8%和+10.7%,新能源汽车新车销量占比升至52.4%。出口方面,8月汽车整车出口101.0万辆、同比+65.3%,月度出口量连续3个月超过100万辆;其中新能源汽车出口52.6万辆、同比+134.6%。1-8月汽车出口715.3万辆、同比+66.7%,其中新能源汽车出口343.5万辆、同比+124.3%。中汽协指出,新能源汽车出口占全部汽车出口比重已连续3个月超50%,中国汽车出口正在向“新能源汽车引领”切换。
乘联分会:9月首周新能源零售渗透率71.5%,批发渗透率75.1%
乘联分会近日发布9月第一周车市扫描数据,首周全国乘用车市场零售21.0万辆、同比-19%、环比-1%,今年以来累计零售1,192.6万辆、同比-21%。厂商批发20.7万辆、同比-21%、环比+13%,今年以来累计批发1,739万辆、同比-5%。
新能源市场表现相对稳健。9月首周新能源乘用车零售15.0万辆、同比-3%、环比+15%,今年以来累计零售682.4万辆、同比-12%。新能源批发15.6万辆、同比+2%、环比+20%,今年以来累计批发993.4万辆、同比+9%。9月首周新能源零售渗透率达71.5%、批发渗透率75.1%,均创历史新高。生产方面,9月第一周纯燃料轻型车生产10.1万辆、同比-47%,混合动力与插混生产8.5万辆、同比-11%。乘联分会认为,9月进入“金九银十”传统旺季,终端客流有望回暖,但去年同期高基数将抑制回升幅度。
手机
TrendForce:Q2全球智能手机生产2.75亿支同比-8%,全年上修至10.7亿支
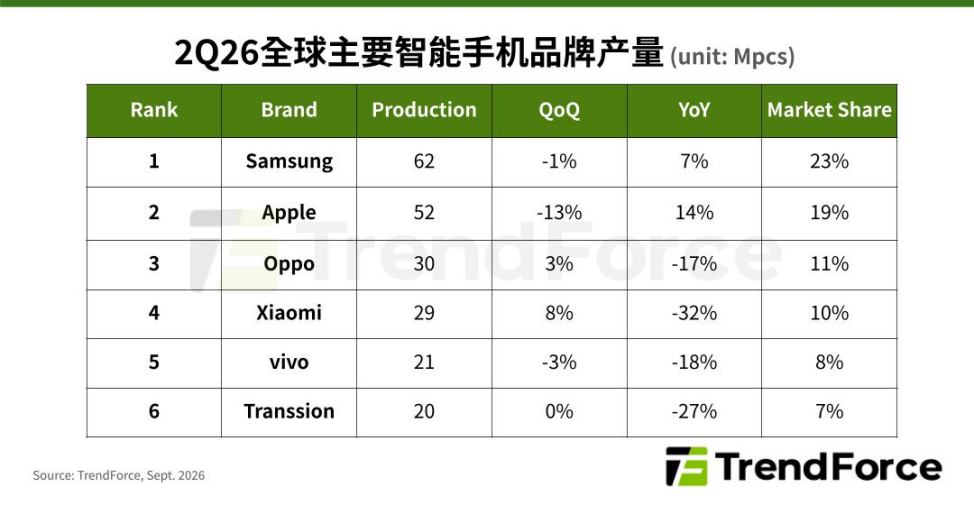
2026年第二季度全球智能手机生产总量达2.75亿支、同比下降8%,下降幅度较原先预测收敛,整体表现优于市场预期。TrendForce分析,本季优于预期主要由两项因素带动:一是部分消费者担忧存储器涨价持续推升整机成本、促使2027年新机售价再一波调升,因而选择提前购机;二是部分品牌先前因存储器成本上涨而过度下调生产计划,如今随市况回稳进行回补调整。基于此,TrendForce上修2026年全年智能手机生产总量至10.7亿支。
第二季度主要品牌产量方面,三星6,200万支、份额23%居首(同比+7%);苹果5,200万支、份额19%(同比+14%);OPPO 3,000万支、份额11%;小米2,900万支、份额10%;vivo 2,100万支、份额8%;传音2,000万支、份额7%。
折叠屏
Counterpoint:2026年底全球折叠屏手机累计出货量将突破1亿部,2027年出货同比+37%
Counterpoint Research预测到2026年底,全球折叠屏智能手机累计出货量将突破1亿部,这标志着自2019年首款商用折叠屏手机推出以来,该产业已迈入第八个发展年头。Counterpoint指出,随着苹果正式入局,叠加三星和华为对阔折叠形态产品需求的增长,折叠屏手机市场需求预计将进一步提升,推动2027年全球折叠屏手机出货量同比增长37%,创下自2022年以来的新高,并预计市场将在未来三年内达成下一个累计1亿部的出货量里程碑。
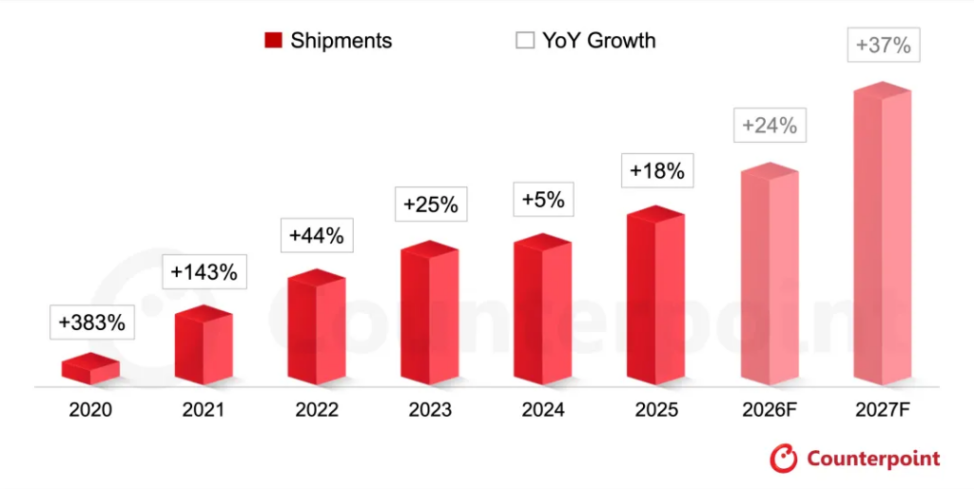
格局方面,苹果2026年折叠屏iPhone出货量最高可达600万部,将占据全球25%市场份额,排名升至第二位,仅次于三星的38%,领先于华为的22%。Counterpoint副总监Liz Lee指出,苹果首款折叠屏iPhone初期产能爬坡的供应量预计受限,这也是2026年出货量预测上限设为600万部的原因。Counterpoint强调,目前折叠屏手机仅占整体智能手机市场约2%的份额,且价格仍是传统直板手机的三倍,走向大众化普及预计需数年时间。市场研究总监Tarun Pathak表示,更广泛的市场参与度预计将助力市场在未来几年持续扩张。
TrendForce:iPhone Duo出货量预计500万支,折叠屏手机市场2026年“结构重整”
苹果9月9日正式发布首款折叠手机iPhone Duo(书本式内折,7.6英寸内屏+5.4英寸外屏,起售价1,999美元)。TrendForce估计2026年iPhone Duo出货量约500万支,助力苹果取得约24.8%的折叠手机市场份额,仅次于三星排名第二。
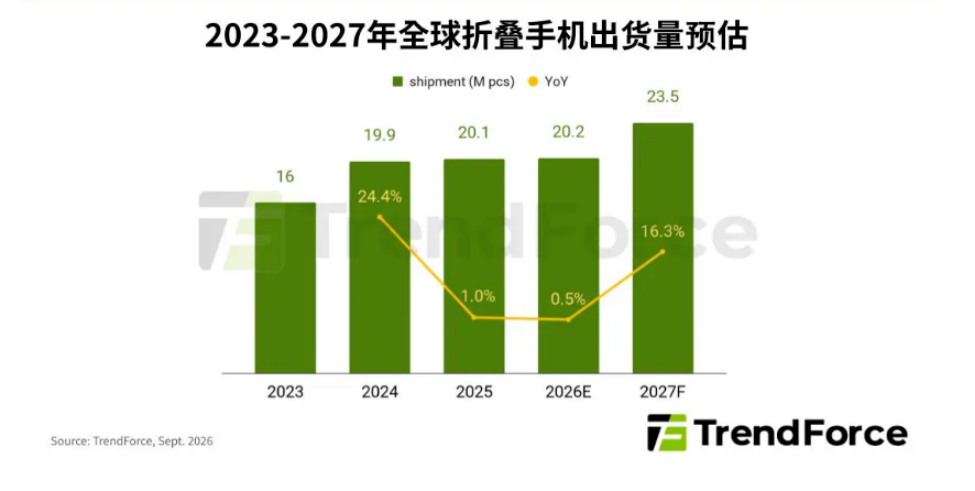
TrendForce预测2026年全球折叠手机出货量约2,020万支、同比仅+0.5%,称2026年为折叠手机市场的“结构重整年”。排除苹果贡献,安卓品牌合计出货量仅约1,520万支、同比-20%以上,主因是零部件成本大幅上涨。三星预计出货约710万支、份额35.1%;华为约500万支、份额24.8%。TrendForce指出,iPhone Duo带来的新增需求主要填补既有品牌出货调整形成的市场缺口。中长期看,苹果对显示、UTG、铰链及整机结构的要求有望加速供应链技术成熟与量产规模扩大,AI应用与折叠屏的结合也将成为下一阶段需求增长的重要驱动。TrendForce预测2027年折叠手机出货量将同比增长16.3%。
Counterpoint:上半年折叠屏面板出货同比-13%,翻盖式暴跌62%但大折叠增35%
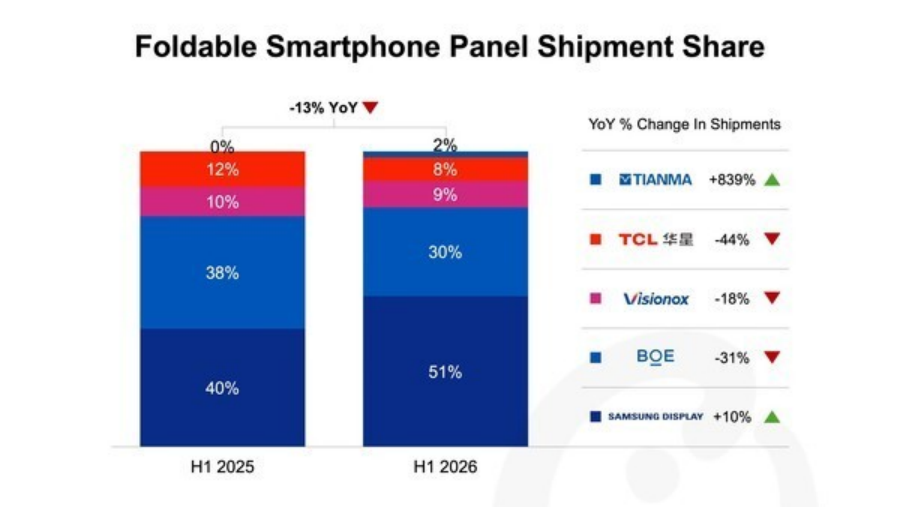
Counterpoint发布最新折叠屏显示面板季度报告。2026年上半年全球折叠屏智能手机面板出货量同比-13%,降幅集中在翻盖式面板。大折叠(书本式)面板出货量同比+35%,份额从50%升至78%;翻盖式面板出货量同比-62%,份额降至21%。第二季度出货量环比+85%,但仍比2025年Q2低16%。
供应商方面,三星显示上半年出货量同比+6%,份额提升13.5个百分点至66%;京东方出货量同比-31%,份额降至22%。Counterpoint预测2026年全年折叠屏面板出货量将同比+23%,下半年较上半年增长53%、同比+71%,占全年总量61%。苹果预计贡献全年27%的出货量(全部在下半年),三星+8%份额33%,华为-6%份额25%,三者合计86%。2026年大折叠面板出货量预计同比+107%,份额升至81%。长期看,2026年至2030年折叠屏面板出货量将增长74%,CAGR约15%。
车载面板
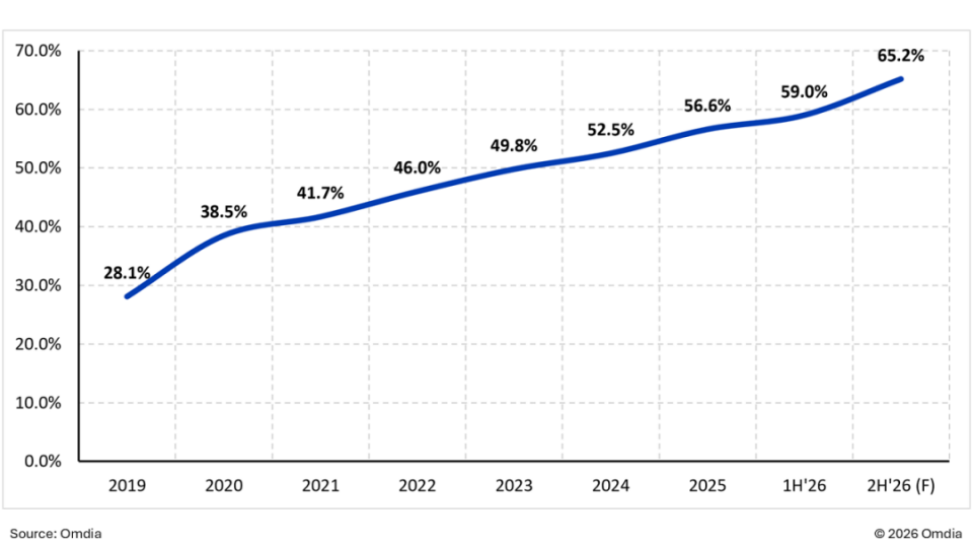
Omdia:2026下半年中国面板厂商将占全球车载显示出货量65.2%
Omdia发布最新研究报告显示,预计2026年下半年中国面板厂商将占全球车载显示出货量的65.2%,高于2026年上半年的59%。这一增长延续了车载显示生产格局长期的结构性转变:中国面板厂商市场份额已从2019年的28.1%提升至2025年的56.6%。
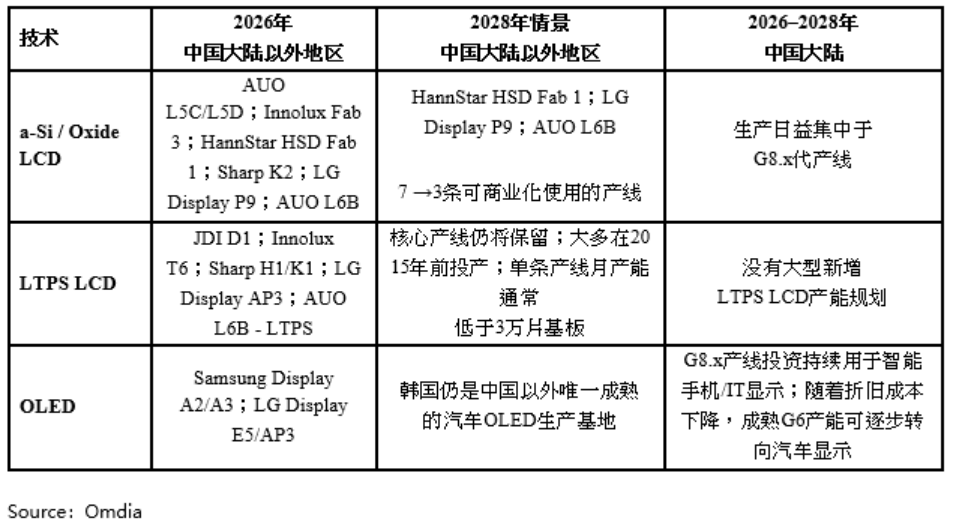
Omdia指出,成熟LCD产线的低回报率正加速中国以外面板厂商采取轻资产策略,包括关闭、出售及改造产线并将资本转向回报率更高的业务领域,可用于车载项目的前端LCD产线数量持续减少。OLED方面,中国持续投资G8.x OLED产能(京东方B16、TCL华星T8、维信诺V5),将优先满足智能手机和IT显示需求,随着时间推移释放更多G6 OLED产能用于汽车显示。相当一部分G6 OLED产能到2028年将完成折旧,显著降低成本基础并提升OLED在汽车应用中的竞争力。目前韩国仍是中国以外唯一成熟的汽车OLED生产基地。
先进封装与上游材料
CINNO:2026年全球半导体玻璃载板市场规模5-10亿美元,2028年有望达20-50亿美元
CINNO Research首席分析师周华向第一财经表示,2026年全球半导体玻璃载板出货仍以认证和小批量为主,市场规模约为5亿至10亿美元。如果后续台积电CoPoS、三星、Absolics等项目能够如期放量,2027年至2028年全球玻璃基封装市场年规模有望达到20亿至50亿美元。到2030年前后,如果玻璃基封装在AI大芯片中的渗透率扩大至两三成,市场规模有望达到百亿美元级别。
CINNO指出,玻璃基板相较ABF有机基板具有更低介电损耗、更佳尺寸稳定性等优势,被视为解决下一代AI芯片封装瓶颈的关键方向。但量产仍面临良率挑战:玻璃极脆,无尘室传输中微小碰撞即碎裂,商业化预计2028年后。SKC旗下Absolics位于美国佐治亚州的工厂已建成,正在推进可靠性测试,但商业化时间表已多次调整。台积电称正开发CoPoS降本替代路线,与载板供应商合作约还需一年成熟。
(内容来源:各大研报及AI汇总资料,芯闻道综合整理)

 成员
- 成交数 --
- 成交额 --
- 应答率