一周数据 | 半导体行业数据速览(260921-260927)
∎韩国:9月1—20日半导体出口341.28亿美元,同比暴增259.4%
∎北美CSP上调eSSD需求预测,QLC成为AI服务器增长催化剂
∎2025年全球DRAM模块市场营收212亿美元,同比增长59%
∎日韩MLCC厂削减消费类供应,中国厂商进入Dell/HP/ASUS/Acer全球品牌认证
∎26Q4企业级SSD合约价季增23-28%,整体NAND Flash季增15-20%
∎Counterpoint:2026年卫星物联网连接排名发布,Iridium与Skylo跃居"领跑者"
∎Omdia:2026年全球智能手机出货预计下滑12%至10.97亿部,均价涨27%至594美元
∎Omdia:中国大陆PC市场Q2出货1,140万台同比增长11%,2026全年预计下滑6%
∎Omdia预测2026年全年中国大陆PC出货量将同比下降6%至3,970万台,平板电脑出货量
∎Omdia与Counterpoint:AI眼镜上半年出货翻倍以上增长
∎IDC:Q2全球手持智能相机出货588万台同比增长57%,大疆以73%份额断层领跑
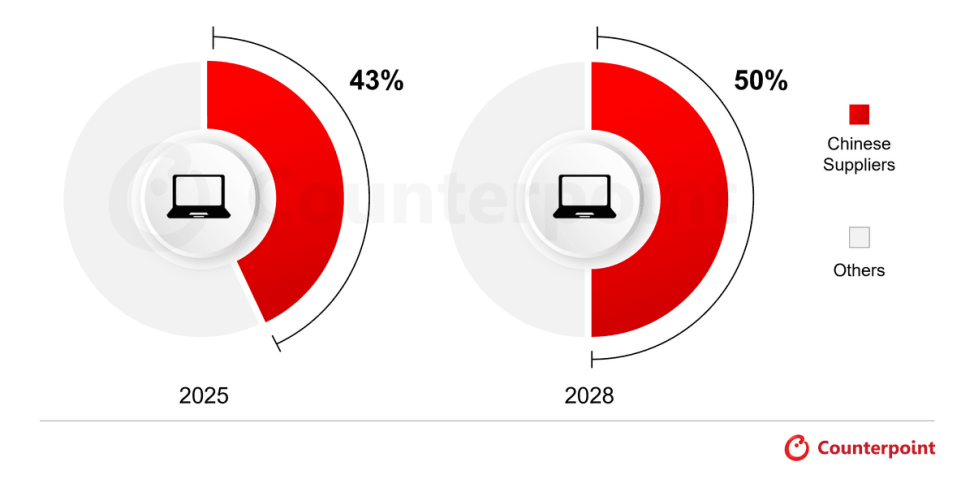
∎Counterpoint:中国AMOLED材料供应商2030年营收将达6.03亿美元,2028年占中国市场50%
∎TrendForce:AI需求排挤面板上游材料,4Q26 TV面板成本涨4-7%,10月大世代稼动率降至79.6%
∎Omdia:10月全球面板厂平均稼动率降至80%,中国三大厂环比降4个百分点
全球市场规模数据
韩国:9月1—20日半导体出口341.28亿美元,同比暴增259.4%
韩国关税厅公布9月1—20日进出口初步统计数据。该时段韩国出口额达714.09亿美元,同比增长78.3%,创历年同期新高,此前的最高纪录为2026年6月前20天的617亿美元。本期工作日为15.5天、较上年同期少1天,日均出口46.1亿美元、同比增长89.8%;进口额484.43亿美元、同比增长26.7%,实现贸易顺差229.66亿美元。
半导体是绝对核心拉动力量。9月1—20日,韩国半导体出口341.28亿美元,同比增长259.4%,同样刷新历年同期纪录,占本期出口总额的47.8%,较上年同期大幅提升24.1个百分点——这意味着韩国每出口100美元商品,就有接近48美元来自半导体。分市场看,对中国出口166亿美元、同比增长113.8%;对美国出口142亿美元、同比增长118.0%;对越南增长44.8%、对中国台湾增长128.5%、对欧盟增长37.0%、对日本增长33.5%,十大主要市场全线增长。进口端,半导体、原油、半导体制造设备进口大幅上行,能源类整体进口同比增长27.9%。
截至9月20日,韩国年内累计出口7,649.97亿美元、累计进口5,394.07亿美元,累计贸易顺差2,255.90亿美元。按当前节奏,韩国全年出口有望首次突破1万亿美元,成为继美国、中国、德国之后第四个进入"万亿美元出口俱乐部"的国家。
半导体/芯片
北美CSP上调eSSD需求预测,QLC成为AI服务器增长催化剂
TrendForce集邦咨询发布最新企业级SSD市场研究。美国主要云端服务供应商(CSP)近两周上调企业级SSD需求预测,主要原因是大型CSP加快部署节奏、并将企业级SSD的使用范围扩展至更多应用场景。在此推动下,4Q26企业级SSD价格将延续上涨趋势。
TrendForce预测CSP需求持续强劲,推动Q4 DRAM与NAND Flash价格续涨:企业级SSD合约价季增23-28%,整体NAND Flash合约价季增15-20%。Server DRAM与HBM产能持续挤压消费级DRAM供应,消费型NB与智能手机出货因此受到抑制。QLC eSSD受KV cache加速需求推动,是4Q26价格涨幅最显著的细分品类之一。TrendForce预计,消费端因存储成本上升,NB与智能手机品牌厂将在下半年调整产品组合与定价策略,中低端机型存储配置面临缩水压力。
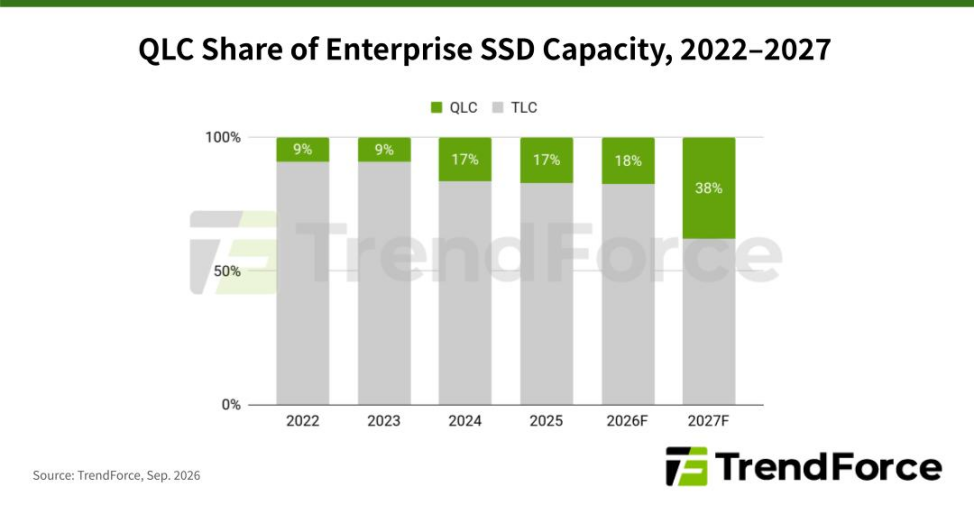
值得注意的是,本轮需求增长并不局限于高性能TLC产品。QLC产品凭借更优的成本效率与容量优势,已成为重要的增长催化剂。TrendForce指出,AI推理与检索增强类应用(如向量数据库、KV cache offloading)对容量优先型存储的需求快速上升,而QLC eSSD在单位容量成本上具备显著优势,因而在AI服务器中加速渗透。
2025年全球DRAM模块市场营收212亿美元,同比增长59%
TrendForce集邦咨询统计数据,2025年全球DRAM模块市场营收达212亿美元,同比增长59%。价格上涨与模块厂商在下半年集中出货共同驱动增长,增速较2024年的7%大幅跃升,呈现显著加速态势。
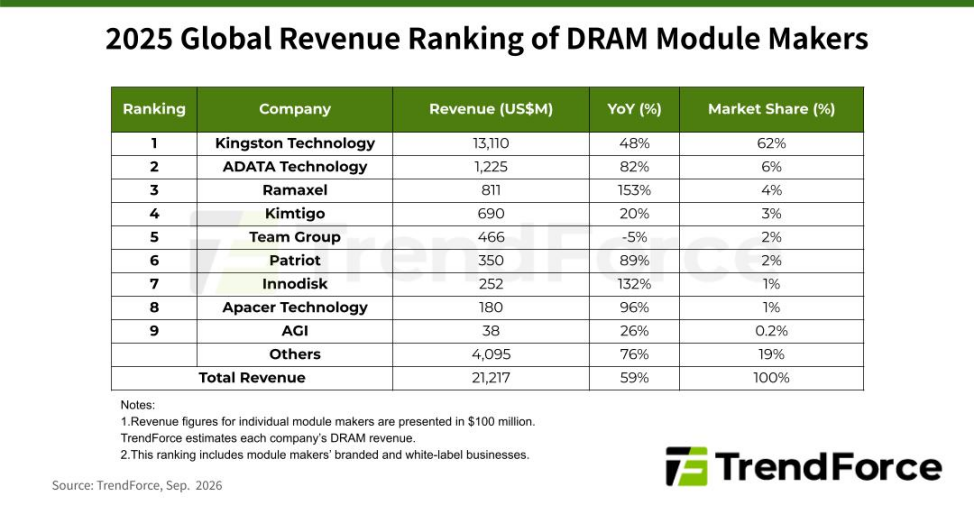
市场集中度方面,前五名厂商合计占77%份额,前九名合计占81%。Kingston以62%市场份额稳居首位,营收同比增长48%;Ramaxel(记忆科技)以153%的同比增幅成为增长最快厂商;Innodisk(宜鼎国际)增长132%;Apacer(宇瞻)增长96%;Patriot(博帝)增长89%;ADATA(威刚)增长82%;AGI(亚奇雷)增长26%;Kimtigo(金泰克)增长20%;Team Group(十铨科技)位列第五。TrendForce指出,AI服务器与边缘计算设备推动高容量、高频率DDR5模块需求持续升温,2025年下半年DDR5已成为市场主力规格。
日韩MLCC厂削减消费类供应,中国厂商进入Dell/HP/ASUS/Acer全球品牌认证
TrendForce集邦咨询指出,MLCC产业正经历结构性转移——随着AI需求持续排挤传统市场,日韩领先供应商正日益削减消费类MLCC供应,并将产能重新配置至AI相关应用。
这一变化为中国供应商打开了通道,多家中国厂商目前正在与Dell、HP、ASUS、Acer等全球品牌进行MLCC认证。据此前公开信息,中国微容(Viiyong)与三环(Chaozhou Three-Circle)经华勤(Huaqin)、联宝(LCFC)、立讯(Luxshare)等ODM引荐进入上述品牌认证流程;广达(Quanta)与和硕(Pegatron)亦已拜访三环启动认证。TrendForce判断,短期内中国厂商仍难以撼动AI服务器级MLCC市场格局,但在通用服务器、消费电子与低端车用领域的替代正在扩大。
通信
Counterpoint:2026年卫星物联网连接排名发布,Iridium与Skylo跃居"领跑者"
Counterpoint Research发布2026年卫星物联网连接CORE排名。Iridium(铱星)与Skylo跃居"Pacesetters(领跑者)",两者优势来源不同:Iridium依托成熟的全球LEO网络、既有IoT客户基础与广泛合作伙伴生态,并持续投资混合组网与标准化连接;Skylo则通过与移动运营商、芯片组及设备生态的深度整合,推动市场向基于标准的NTN(非地面网络)演进。
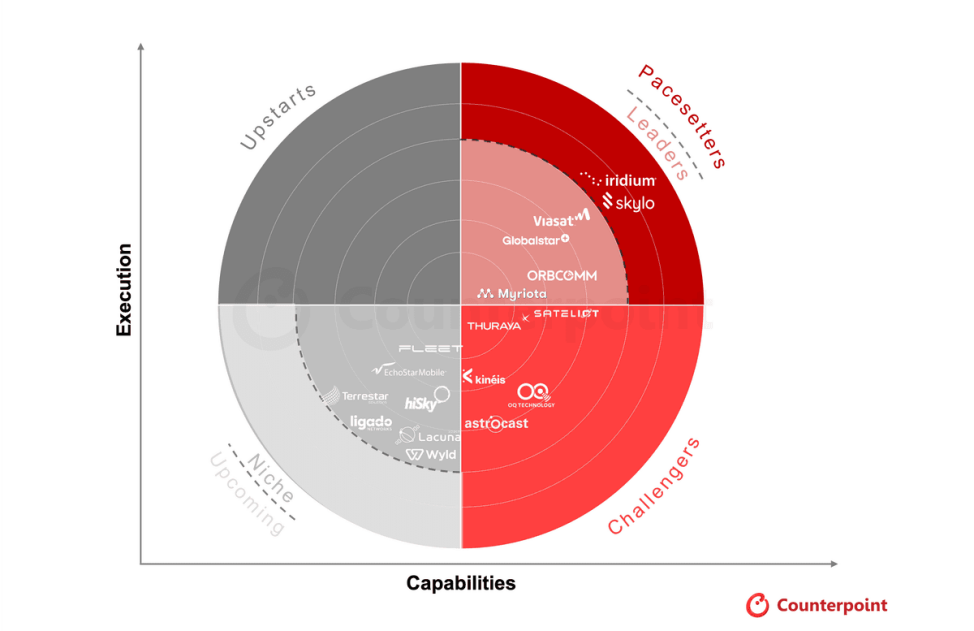
Viasat、Globalstar、ORBCOMM与Myriota被列为"Leaders(领先者)",其中Viasat受益于Viasat与Inmarsat合并后的产品组合广度,ORBCOMM与Globalstar继续依托既有工业物联网与追踪业务扩展卫星物联网方案,Myriota则将低功耗方案延伸至混合架构。Sateliot、Thuraya、Kinéis、OQ Technology与Astrocast被列为"Challengers(挑战者)"。
Counterpoint指出,卫星物联网正超越利基连接范畴,3GPP NTN与卫星—蜂窝混合连接使卫星更贴近蜂窝生态,MNO、MVNO、芯片组与模组厂商、设备制造商及IoT平台正将卫星连接方案纳入布局重点。安全、合规、可靠性与网络可用性正成为市场"入场门槛",差异化竞争转向设备集成、互操作性与商业执行三个方向。该排名研究覆盖18家企业、历时超过6个月,数据截至2026年上半年末。
消费电子
Omdia:2026年全球智能手机出货预计下滑12%至10.97亿部,均价涨27%至594美元
Omdia发布智能手机行业预测。受入门级市场需求走弱、新兴市场购买力承压等因素影响,2026年全球智能手机出货量预计同比下降12%,总量降至10.97亿部。与出货量下滑形成反差的是,全球智能手机出货总价值预计同比增长12%至6,516亿美元,产品平均售价上涨27%至594美元。
价格结构正在发生深刻调整:200美元以下入门级机型全球出货占比将从2025年的40.6%回落至2027年的25.6%,两年下降约15个百分点;100美元以下机型份额将从12.6%降至3.0%,退出主流市场;800美元及以上高端机型份额将由21.1%提升至28.4%;200—699美元中端机型长期占比稳定在四成左右。到2027年,800美元以上高端机型出货占比将首次超过200美元以下入门机型的合计占比。
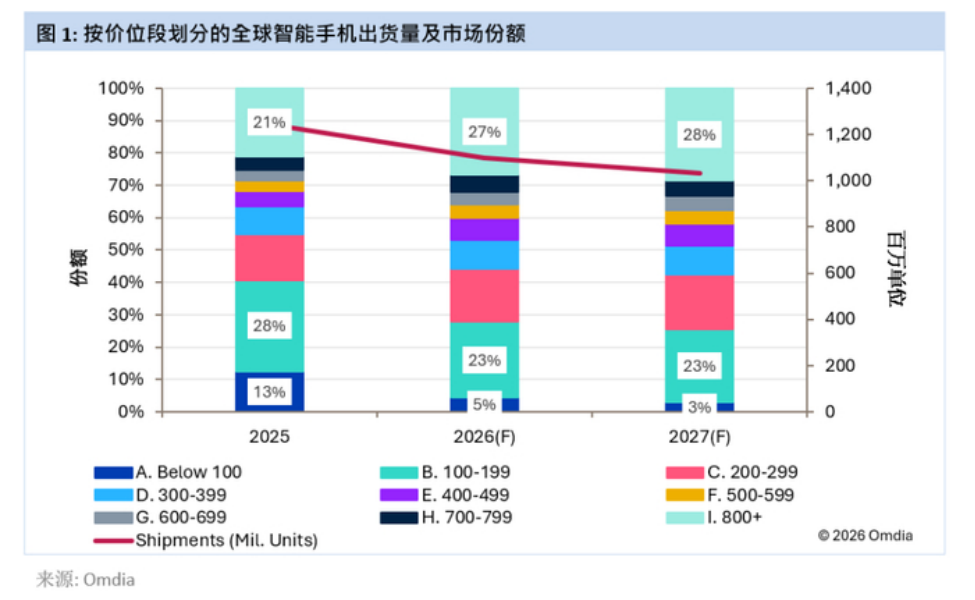
Omdia特别指出,存储连续多季涨价导致DRAM成本已超越核心SoC,成为智能手机中成本最高的元器件,这是推动整机均价上涨的最主要原因。此外,换机周期拉长、零售价上涨推升二手市场需求、品牌转向利润优先而放弃冲量机型等因素,共同促成市场从"低价走量"转向"高端提质、价值优先"。
Omdia:中国大陆PC市场Q2出货1,140万台同比增长11%,2026全年预计下滑6%
Omdia最新数据显示,2026年第二季度中国大陆PC(台式机+笔记本)出货量同比增长11%至1,140万台。其中台式机出货量激增42%至430万台,抵消了笔记本的下滑(笔记本710万台、同比下降2%)。平板电脑出货量同比下降13%至800万台,受需求疲弱与持续供应挑战影响。
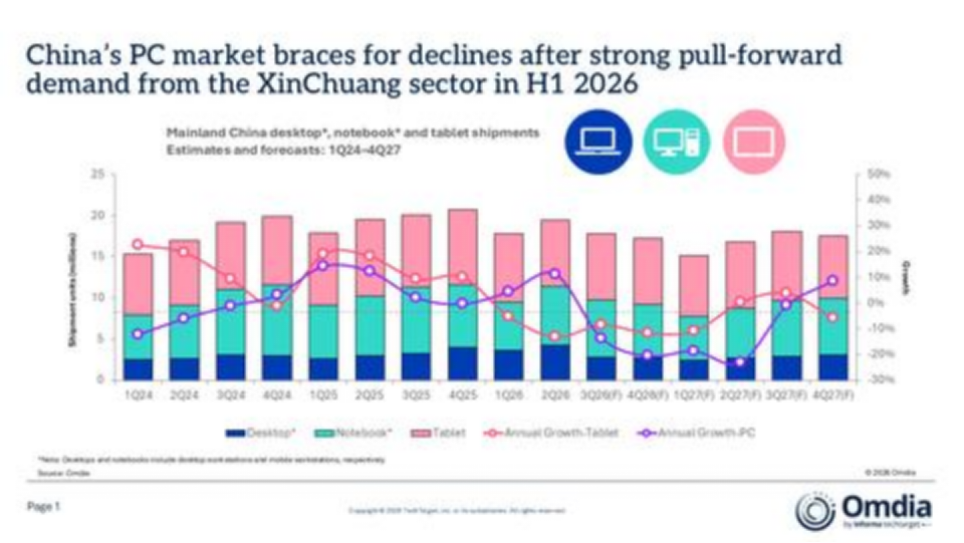
商用需求是本季度超预期的主要支撑,该细分市场出货量同比增长29%,增长主要来自与中国信创(信息技术应用创新)计划相关的换机活动激增;相比之下,消费市场仍然相对疲弱,出货量同比下降2%。Omdia高级分析师Emma Xu指出,中国大陆商用PC需求——尤其是来自大型企业和政府机构的需求——继续支撑整体市场增长;消费需求的疲弱则源于政府补贴效应消退与价格上涨,但为锁定较低价格、规避进一步成本上涨风险而进行的库存备货,避免了消费市场出现更大幅度下滑。平板市场在连续数年增长后面临更大挑战,正进入更成熟稳定的阶段,需求日益转向换机周期而非首次购买。
厂商格局方面,联想以370万台、32%份额居首(同比+7%);华为180万台、16%份额(同比+82%);软通动力140万台、12%份额(同比+71%);苹果120万台、10%份额(同比+63%);华硕80万台、7%份额(同比-5%)。平板市场华为以210万台、26%份额居首(同比-18%),苹果200万台、25%份额(同比-10%)。
Omdia预测2026年全年中国大陆PC出货量将同比下降6%至3,970万台,平板电脑出货量同比下降10%至3,250万台,其中消费PC出货量预计下降10%,商用市场的增长将部分抵消整体疲弱。
Counterpoint:组件成本冲击将在2030年前抹去超2.3亿部200美元以下智能手机出货
Counterpoint Research发布按价格段划分的智能手机出货预测。2025—2030年间,全球200美元以下智能手机年出货量预计减少超过2.3亿部,该价格段规模将收缩约40%;同期整体智能手机市场预计到2030年恢复至接近2025年水平,但平价段将结构性地保持更小规模。
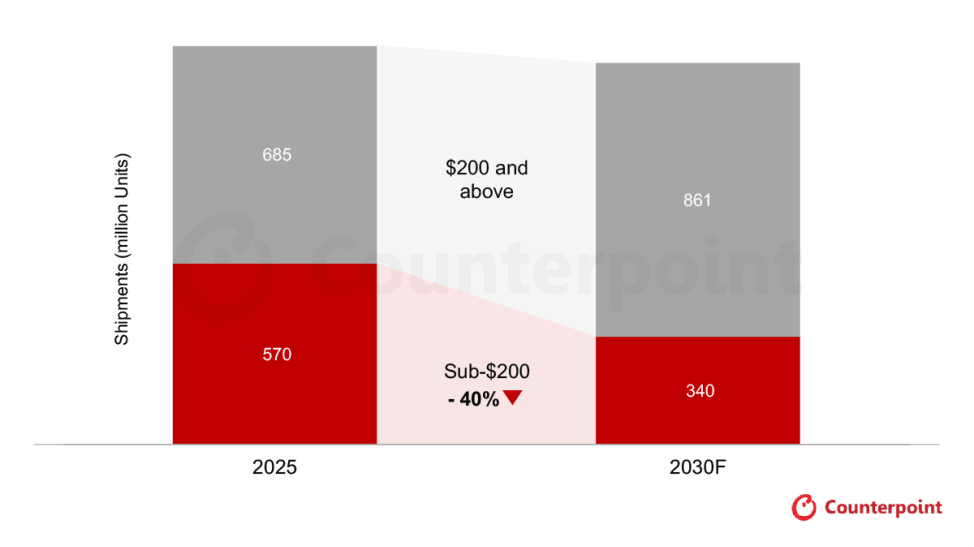
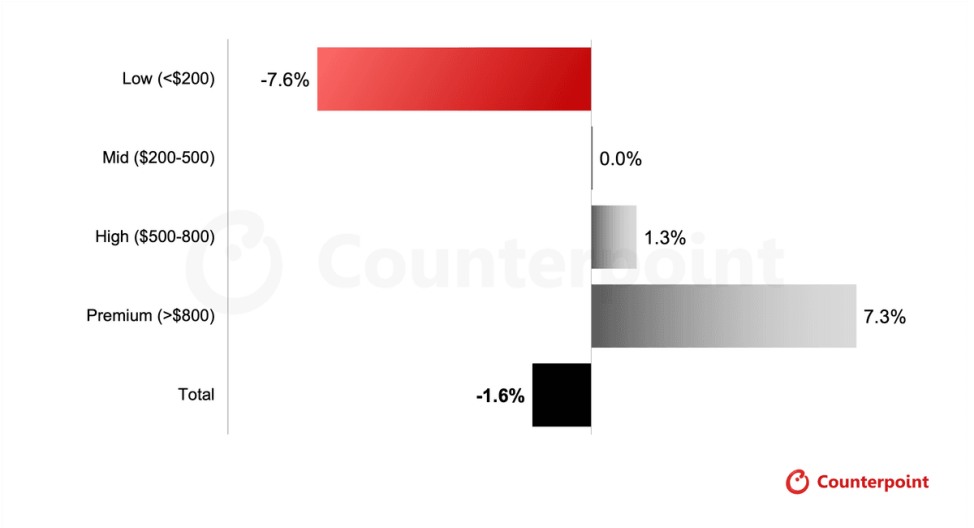
具体来看,全球智能手机出货量预计2030年恢复至约12.0亿部,仅略低于2025年水平;但200美元以下出货量预计仍低约40%,而200美元及以上出货量增长约26%。高端机型出货量预计以约7%的复合年增长率增长,高价位段与中价位段则基本持平。中端持平尤其值得关注:若平价机型减少仅源于消费者升级,相邻价位段本应显著扩张,但实际情况指向"向上迁移+延迟换机+新增设备需求流失"的组合,更高价位段无法完全吸收200美元以下消失的出货量。
Counterpoint首席分析师Yang Wang指出,手机市场在出货量上会复苏,但平价段不会回到过去的地位,机会正转向规格更好的主流机型和高端产品;同时存在更广泛的连接性风险,因为平价新机的减少可能让低收入市场的首次用户更难接入移动互联网。报告提示,影响还包括二手与翻新机替代增加,以及在可负担性已成为移动互联网接入主要障碍的市场中首次智能手机采用速度放缓。该机构认为,更强劲的出货复苏预计自2028年开始,随着组件供应改善、零售定价趋稳,以及2026-2027年被推迟的购买需求释放。
Omdia与Counterpoint:AI眼镜上半年出货翻倍以上增长
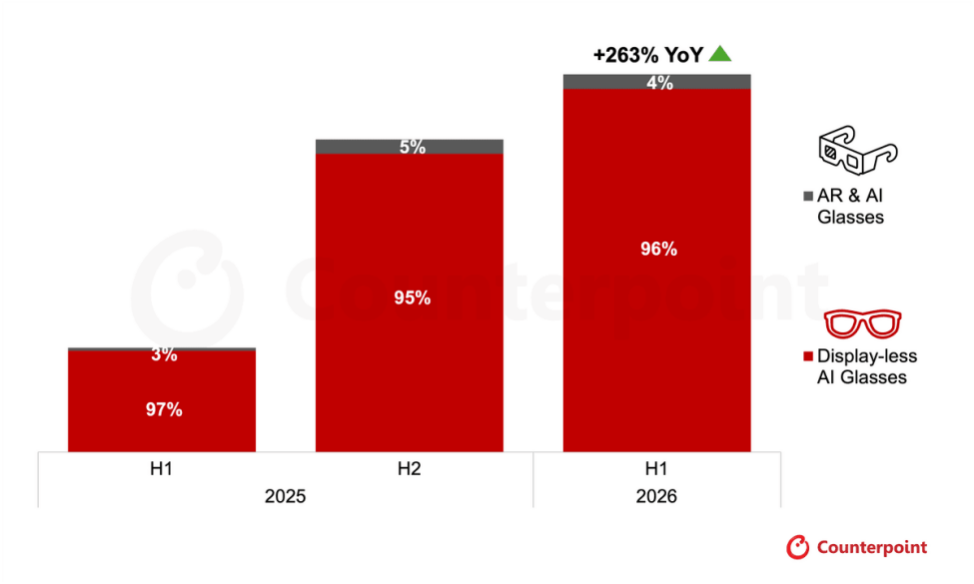
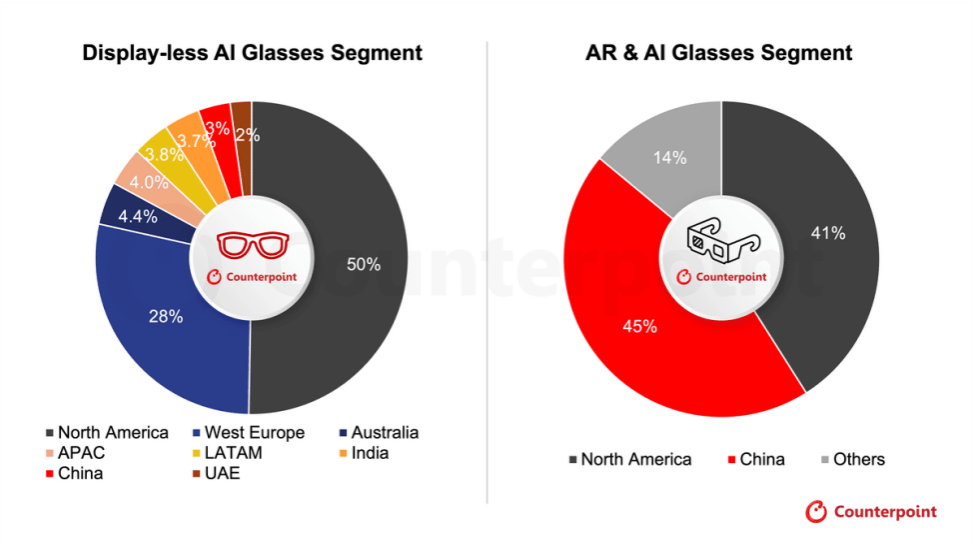
Counterpoint Research数据显示,2026年上半年全球AI眼镜(含无显示屏AI眼镜与AR&AI眼镜)总出货量同比增长263%。其中无显示屏AI眼镜占出货总量的96%,出货量同比增长258%、环比增长22%,主要受Meta与EssilorLuxottica扩大产品阵容、进军亚太新市场及全球零售渠道促销推动;Meta占全球无显示屏AI眼镜出货量的94%,其上半年出货量同比增长260%、环比增长22%。AR&AI眼镜出货量同比增长449%、环比增长18%,基数较小但增长迅猛;中国占该细分市场出货量的45%,北美约占41%;Rokid、Even Realities、阿里巴巴、INMO等中国厂商商业化进程活跃。

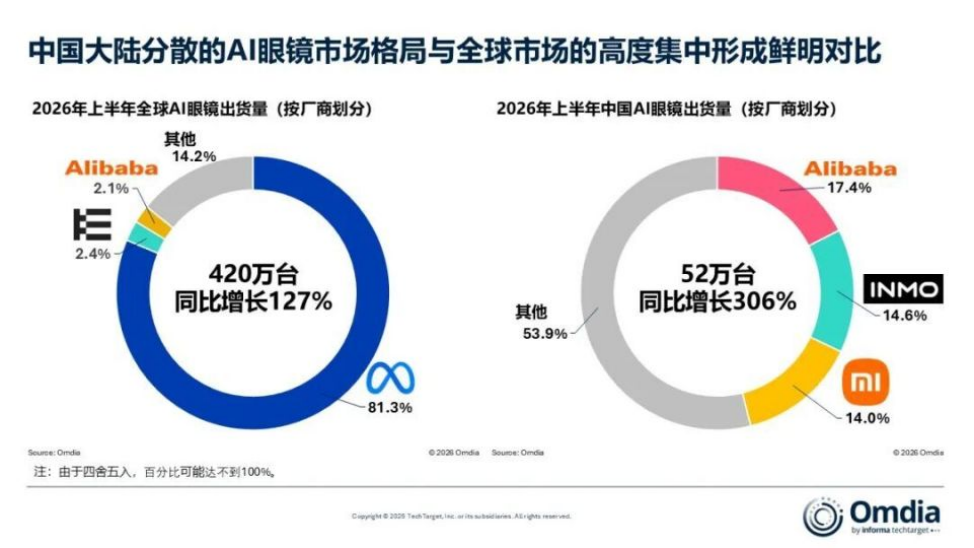
Omdia同期估计,2026年上半年全球AI眼镜出货量达420万台,同比增长127%,创该品类半年度出货纪录。Meta出货340万台、份额81.3%居首;Even Realities从2025年下半年第五位升至第二位,出货10.2万台、份额2.4%,其G2系列在北美与西欧需求拉动明显。
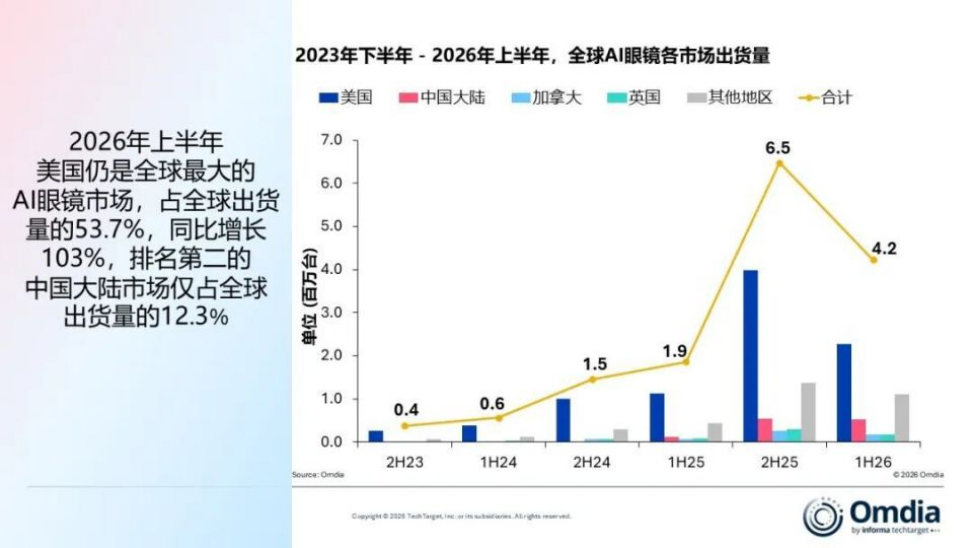
尽管美国仍然遥遥领先,是全球最大的AI眼镜市场,但中国大陆正同时作为全球重要的供应链枢纽,以及厂商探索不同硬件方案的重要市场,发挥关键作用。2026年上半年,中国大陆AI眼镜出货量同比激增306%,本土厂商正围绕显示、摄像头和音频方案展开多样化探索。不过,中国大陆市场仍较为高度分散,阿里巴巴、INMO和小米三家头部厂商合计仅占46.1%的市场份额。
IDC:Q2全球手持智能相机出货588万台同比增长57%,大疆以73%份额断层领跑
IDC报告显示,2026年第二季度全球手持智能相机市场出货量超过588万台,同比增长57%;销售额接近157亿元人民币,同比增长50%,创历史新高。IDC预计,至2030年全球手持智能相机市场出货量规模将接近4,100万台,五年复合增长率接近20%。
分品类看,全球运动相机Q2出货量突破255万台、同比增长47%,平均单价2,262元、同比下降4%,其中不可拆卸运动相机(广角运动相机)出货同比增长22%,可拆卸运动相机(拇指相机)同比增长超过300%;全球云台相机出货量接近280万台、同比增长87%,平均单价2,968元、同比下调6%,双摄新品发布即断货、中国区暑促销售强劲,拉动该品类再创新高;全景相机全球出货量超过53万台、同比增长4%。云台相机已占手持智能相机整体出货量的47.4%,成为该行业最大的细分赛道。
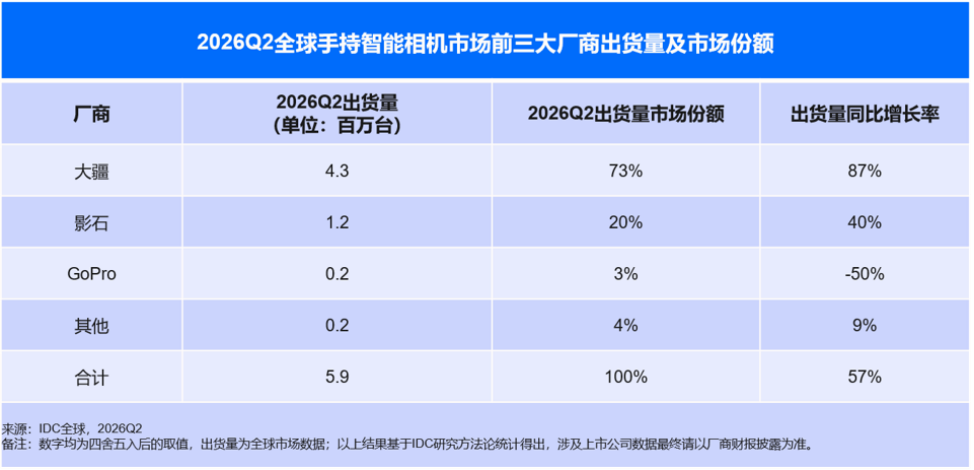
厂商格局上,大疆以73%出货量份额保持第一、出货量同比增长87%;影石份额20%、同比增长40%,排名第二;GoPro份额3%、出货量同比下降50%,在全球市场受到中国厂商强劲挑战。细分赛道中,大疆Pocket系列云台相机全球份额高达93%,广角运动相机份额64%蝉联第一,可拆卸拇指相机份额超55%。IDC指出,该品类年度出货量渗透率相对智能手机、单反微单及传统固定镜头数码相机仍不到2%,增长空间充足。
面板市场
Counterpoint:中国AMOLED材料供应商2030年营收将达6.03亿美元,2028年占中国市场50%
Counterpoint Research发布AMOLED材料报告。中国AMOLED材料供应商预计到2030年合计营收达6.03亿美元,并于2028年占据中国市场的50%,较2025年的43%明显提升。2028年将成为转折点——届时中国新建的Gen 8产线计划全面投产,带动本土供应商销售额大幅增长。
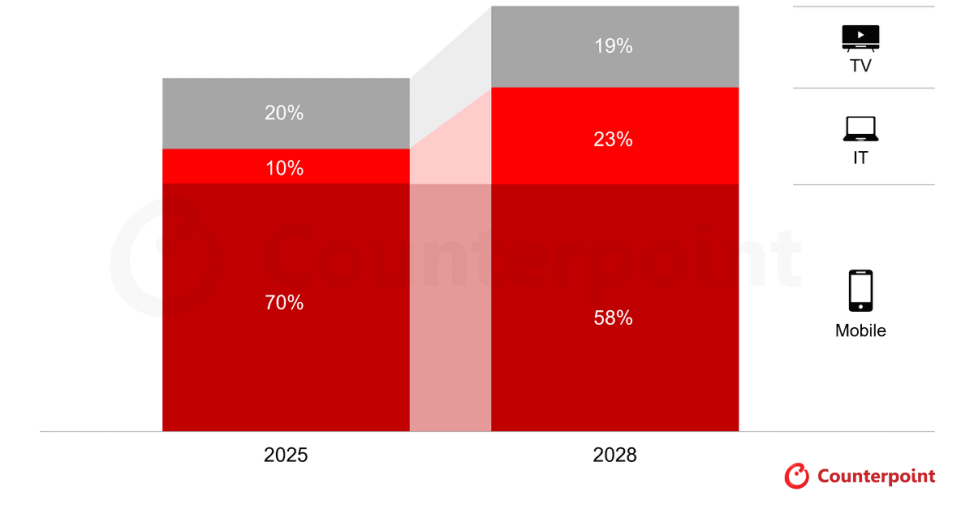
京东方、TCL华星与维信诺的Gen 8 OLED产线不仅将扩大中国产能,也将加速供应链本土化。叠加三星显示在韩国的A6产线,这些新产线还将推动IT应用OLED面板产量提升。到2028年,IT将取代TV成为第二大细分市场,占全球AMOLED材料营收的23%;IT领域营收在2026-2030年间的复合年增长率预计达33.4%,而手机仍居首位但同期营收复合增速仅1.4%。Counterpoint指出,笔记本OLED需求增长正在抵消OLED电视增长放缓,同时高端机型采用的Tandem叠层结构也提高了单位材料消耗;即将推出的OLED MacBook有望带动IT领域新一轮换机周期。
TrendForce:AI需求排挤面板上游材料,4Q26 TV面板成本涨4-7%,10月大世代稼动率降至79.6%
TrendForce集邦咨询发布最新面板产业研究。AI需求激增正在排挤面板产业上游材料产能,预计推动4Q26电视面板总成本环比上涨4-7%。与此同时,下游客户面临不断上升的成本压力,而旺季库存备货已在第三季度基本结束,4Q26电视面板按出货量计的需求预计环比下降4%。
受成本上升与需求转弱双重影响,10月大世代(Gen5及以上)面板厂稼动率预计降至79.6%。为应对成本压力与库存调整,中国大陆三大面板厂计划在国庆假期期间集中减产,中国大陆三大厂合计占全球面板供应约七成。IT面板(NB/Monitor)需求受经济环境拖累,订单动能明显转弱,面板厂正将部分产能从IT转向TV以平衡产出。
Omdia:10月全球面板厂平均稼动率降至80%,中国三大厂环比降4个百分点
Omdia最新研报显示,受年末电视面板需求疲软及IT面板需求低迷影响,全球显示面板厂商平均产线稼动率(产能利用率)预计10月环比9月下降3个百分点,降至80%,面板厂商试图借此遏制面板价格下跌。存储价格上涨正推高消费电子终端产品价格,并对面板需求造成压力;受移动PC显示屏出货疲软影响,7月IT面板产量高于出货量,加大了面板厂商库存压力。Omdia预计面板厂商生产策略将趋于更加谨慎。
Omdia显示研究团队首席分析师Alex Kang指出,预计中国面板厂商将引领10月全球产线稼动率下降,京东方、TCL华星和惠科三大厂商平均产线稼动率预计环比9月下降4个百分点,这些厂商正考虑在国庆假期期间限制生产,尤其是液晶电视面板产线。
同期,群智咨询(Sigmaintell)研报显示,随着中国台湾面板厂商友达产能收缩,2026年京东方系(京东方+彩虹)、TCL华星和惠科在全球液晶电视面板市场的出货量份额超过70%;群智咨询大尺寸显示事业部副总经理张虹判断,基于供需分析,四季度液晶电视面板价格以稳为主,但需观察面板厂是否更坚定地通过控产推动价格上涨。
内容来源:各机构研报观点,芯闻道综合整理

 成员
- 成交数 --
- 成交额 --
- 应答率